 Tu plan de jubilación
Cómo calcular cuándo puedes jubilarte: guía paso a paso
En este tutorial aprenderás a usar la calculadora de jubilación de principio a fin: qué datos necesitas tener a mano, cómo rellenar cada campo, qué significa cada valor y cómo interpretar los resultados para saber a qué edad puedes dejar de trabajar y cuánto capital necesitas.
Actualizado en octubre de 2026 · Las capturas son de unos escenarios de ejemplo; tus cifras serán distintas.
Antes de empezar: qué datos necesitas
Para calcular tu plan de jubilación bastan unos pocos datos. Ten a mano:
- Lo que tienes invertido hoy (fondos, acciones, ETF, depósitos…) y, si lo sabes, cuánto de eso es ganancia: tu bróker o gestora suele mostrar la rentabilidad acumulada.
- Lo que ahorras e inviertes cada mes mientras trabajas.
- Lo que quieres gastar cada mes cuando dejes de trabajar, después de impuestos y en euros de hoy.
- Si quieres contar con la pensión pública:
- tu tiempo cotizado, que aparece en el informe de vida laboral (se descarga gratis en la web de la Seguridad Social, Import@ss, con Cl@ve, certificado digital o SMS);
- tu base de cotización mensual, que está en la nómina como «base de contingencias comunes».
No hace falta el salario: el ahorro mensual y la base de cotización ya recogen lo necesario. Tampoco tienes que decir a qué edad quieres dejar de trabajar: la calculadora busca siempre la más temprana posible.
Un primer vistazo a la calculadora
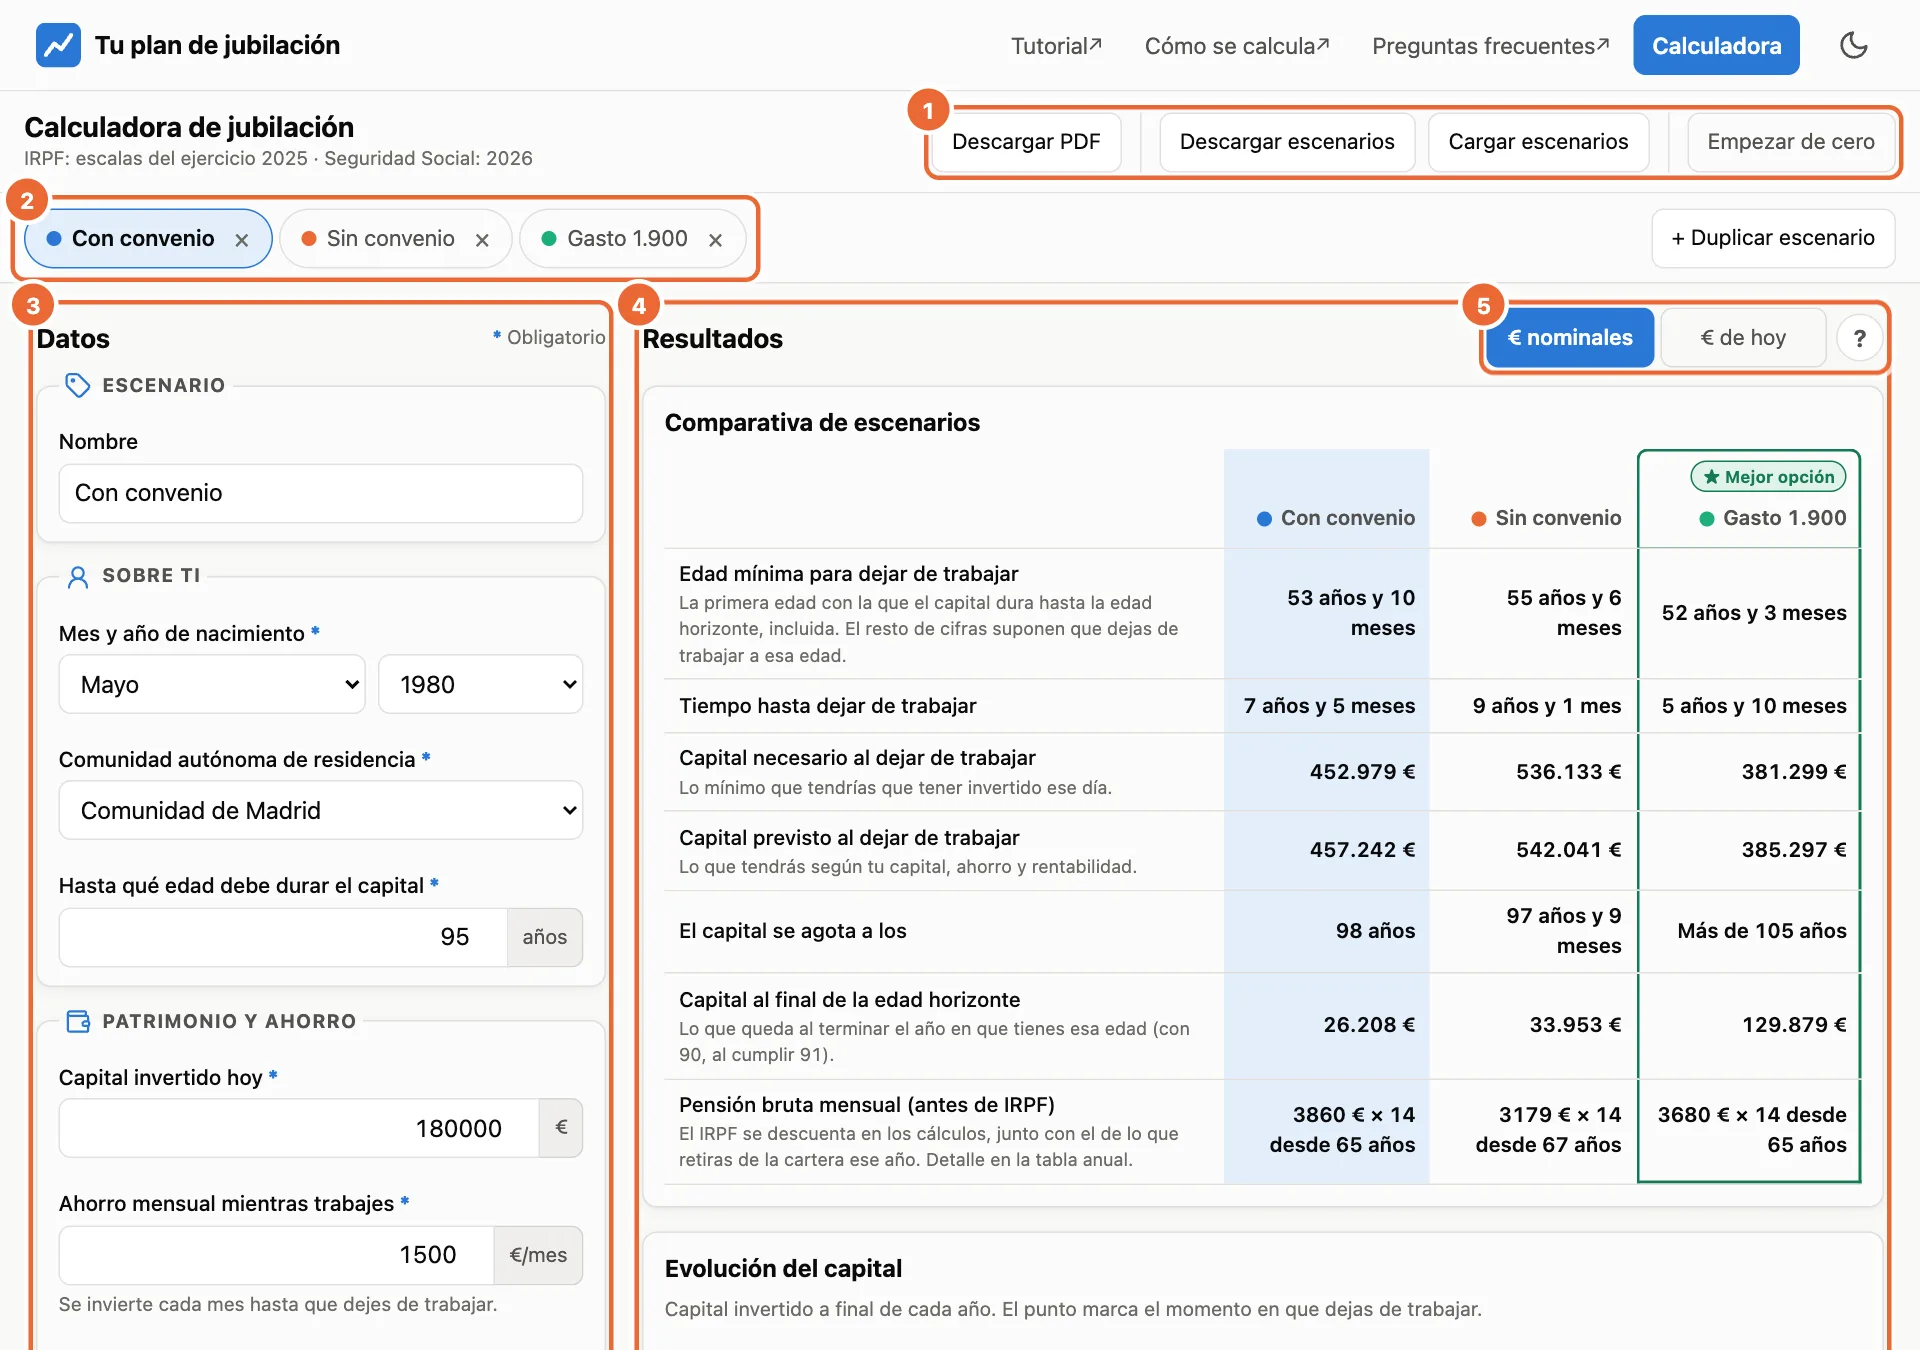
La calculadora tiene cuatro zonas:
Al entrar, el formulario está vacío. Cada campo muestra un ejemplo en gris («p. ej. 95») y, mientras falten datos obligatorios, la zona de resultados te dice qué te falta por rellenar. Los campos obligatorios llevan un asterisco azul; el rojo solo aparece si un valor no es válido.
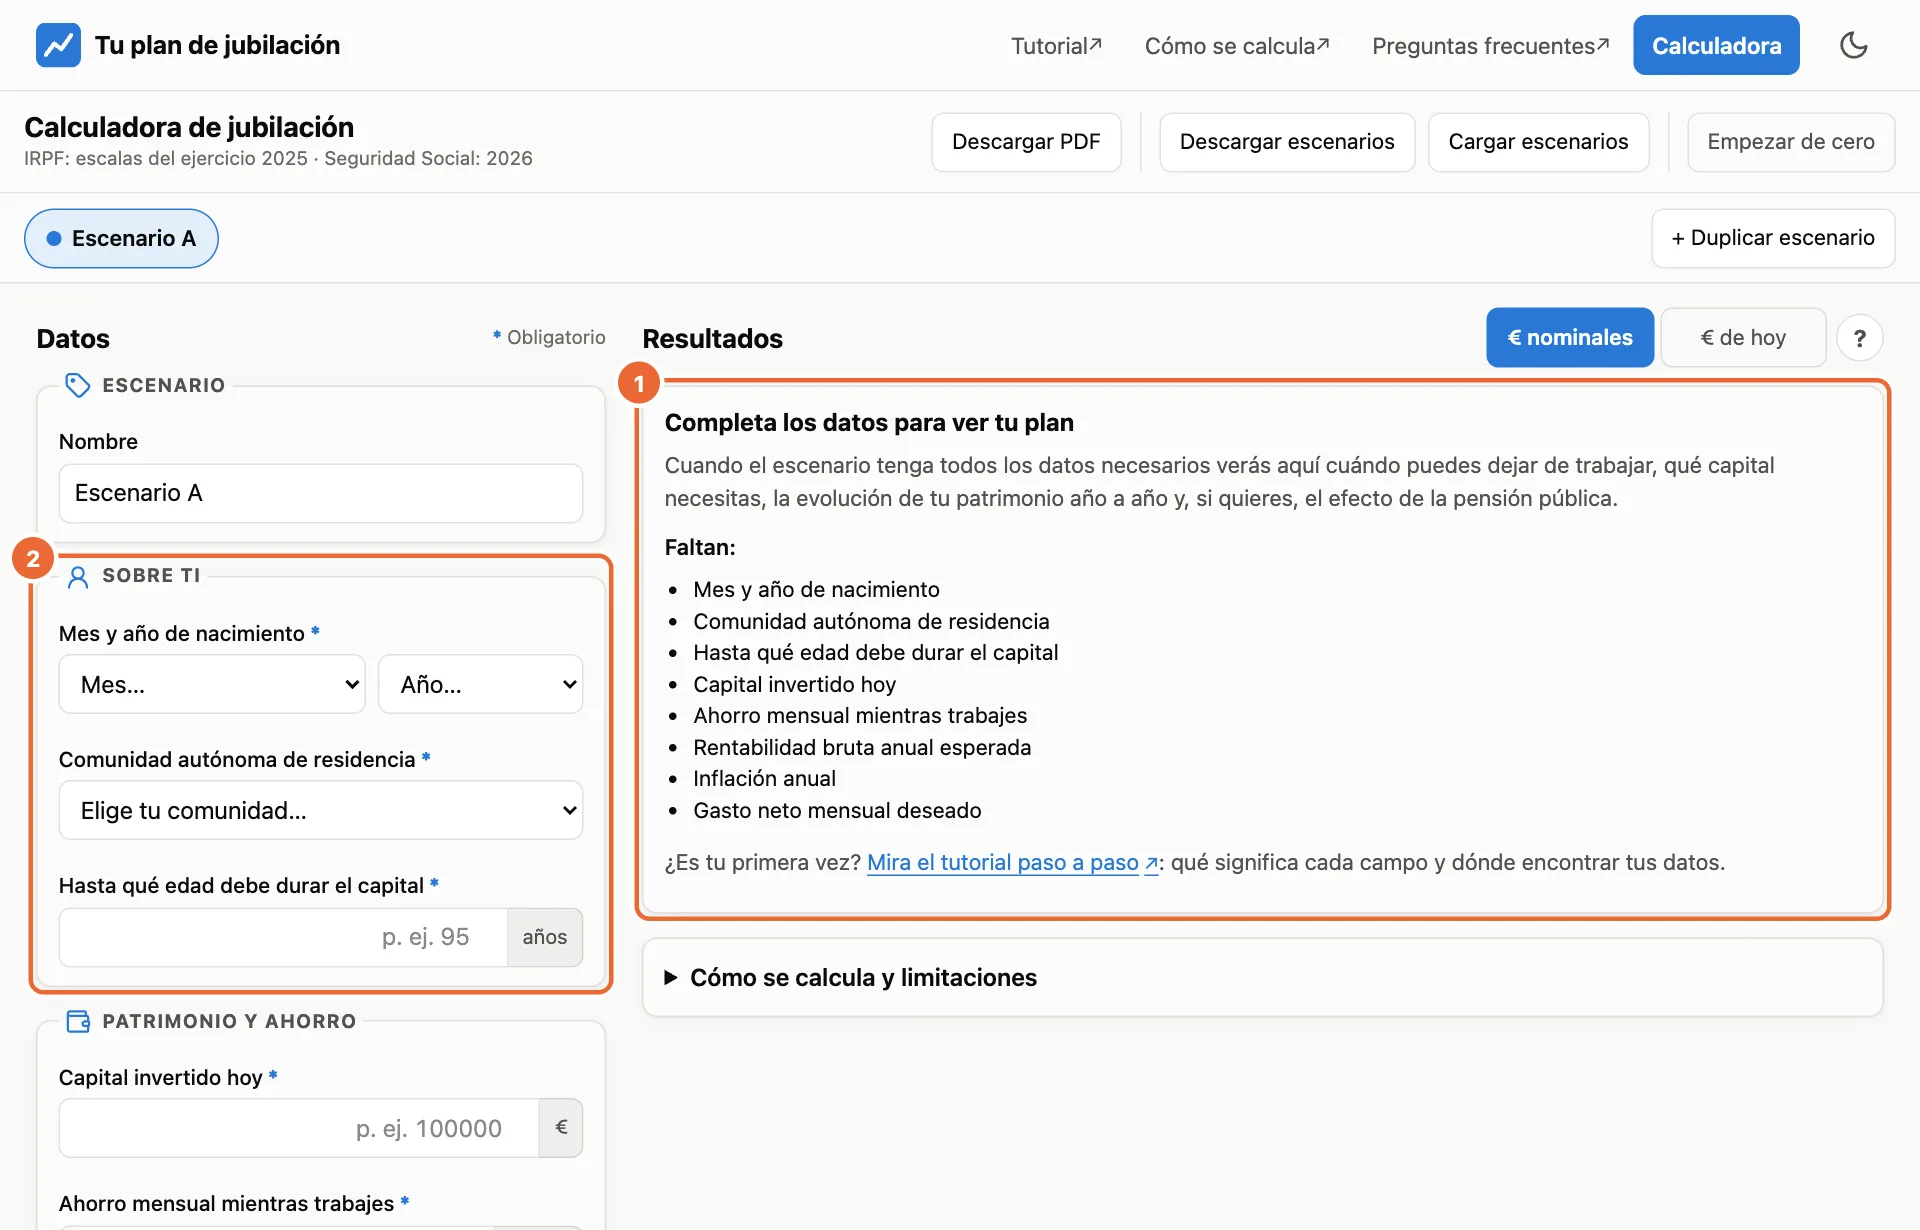
Los resultados se recalculan solos cada vez que cambias un dato; no hay botón de calcular.
Escenario
Nombre Opcional
Un nombre para reconocer el escenario en las pestañas, la comparativa y el PDF, por ejemplo «Con convenio» o «Gastando menos». Si lo dejas vacío, se muestra «Escenario A», «Escenario B»… También puedes cambiarlo con doble clic en su pestaña.
Sobre ti
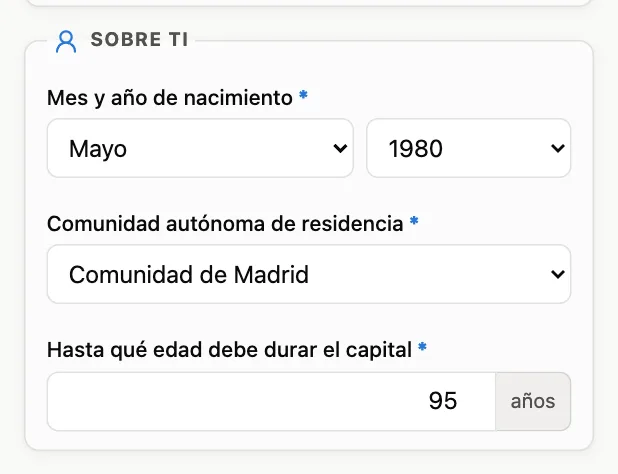
Mes y año de nacimiento Obligatorio
Se elige con dos desplegables. Sirve para calcular tu edad actual y las edades de retiro y de jubilación. La calculadora admite edades actuales entre 16 y 90 años.
Comunidad autónoma de residencia Obligatorio
Decide qué IRPF pagas por lo que vendes y por la pensión: la escala autonómica y el mínimo personal de tu comunidad, o el IRPF foral si vives en Navarra o en el País Vasco.
Territorio histórico Solo País Vasco
Si eliges País Vasco, aparece este campo para indicar Álava, Bizkaia o Gipuzkoa, porque cada territorio tiene su propia norma foral del IRPF.
Hasta qué edad debe durar el capital Obligatorio
La «edad horizonte»: hasta cuándo quieres que te dure el dinero. Está incluida: con 95, el capital tiene que durar todo el año de los 95, hasta cumplir 96. Debe ser mayor que tu edad actual y como mucho 110. Un valor prudente es 95 o más, porque la esperanza de vida sigue aumentando.
Patrimonio y ahorro
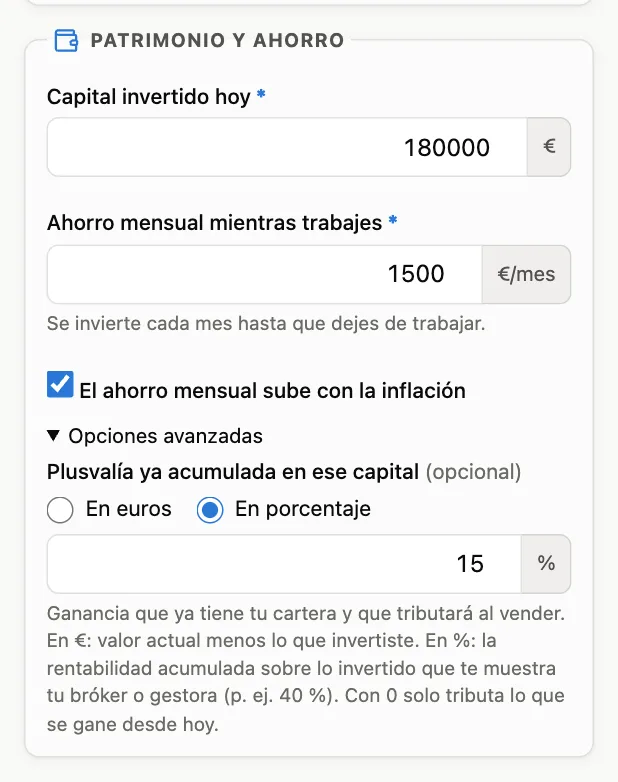
Capital invertido hoy Obligatorio
El valor actual de todas tus inversiones y ahorros que vayas a usar para vivir: fondos, acciones, ETF, depósitos… Es el punto de partida de tu cartera. Puede ser 0 si empiezas de cero.
Ahorro mensual mientras trabajes Obligatorio
Lo que inviertes cada mes hasta que dejes de trabajar. Es dinero neto (ya has pagado el IRPF de tu salario). Vale 0 si no ahorras.
El ahorro mensual sube con la inflación Activada por defecto
Si está marcada, tu aportación crece cada año con la inflación, como suele pasar con los sueldos. Desmárcala si vas a ahorrar siempre la misma cantidad en euros.
Plusvalía ya acumulada en ese capital Opcional · opciones avanzadas
La parte de tu capital actual que ya es ganancia y tributará cuando la vendas. Puedes indicarla:
- En euros: lo que vale hoy menos lo que invertiste. No puede superar el capital.
- En porcentaje: la rentabilidad acumulada que te muestra el bróker sobre lo invertido. Con 140.000 € y un +40 %, invertiste 100.000 € y hay 40.000 € de plusvalía.
Si la dejas vacía, se supone que todo tu capital es dinero aportado y solo tributará lo que se gane desde hoy. Si tienes mucha ganancia acumulada, indícala: el resultado será más realista.
Inversiones
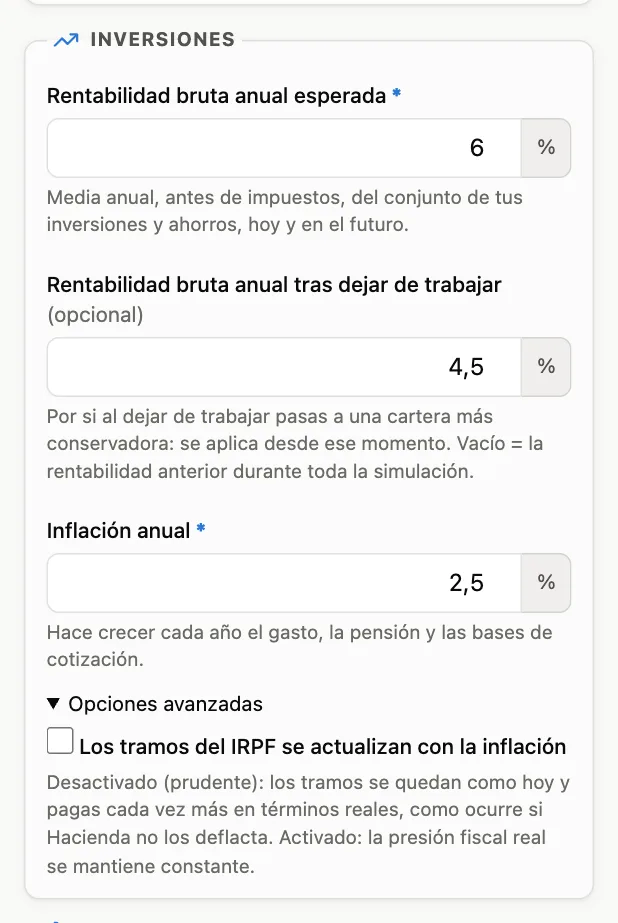
Rentabilidad bruta anual esperada Obligatorio
La rentabilidad media anual que esperas a largo plazo para el conjunto de tus inversiones, en %, antes de impuestos y después de comisiones. Admite valores entre −10 % y 30 %. Es el dato que más cambia el resultado: si dudas, crea otro escenario con una rentabilidad más baja.
Rentabilidad bruta anual tras dejar de trabajar Opcional
Por si al dejar de trabajar pasas a una cartera más conservadora. Se aplica desde ese momento. Vacío significa «igual que la anterior».
Inflación anual Obligatorio
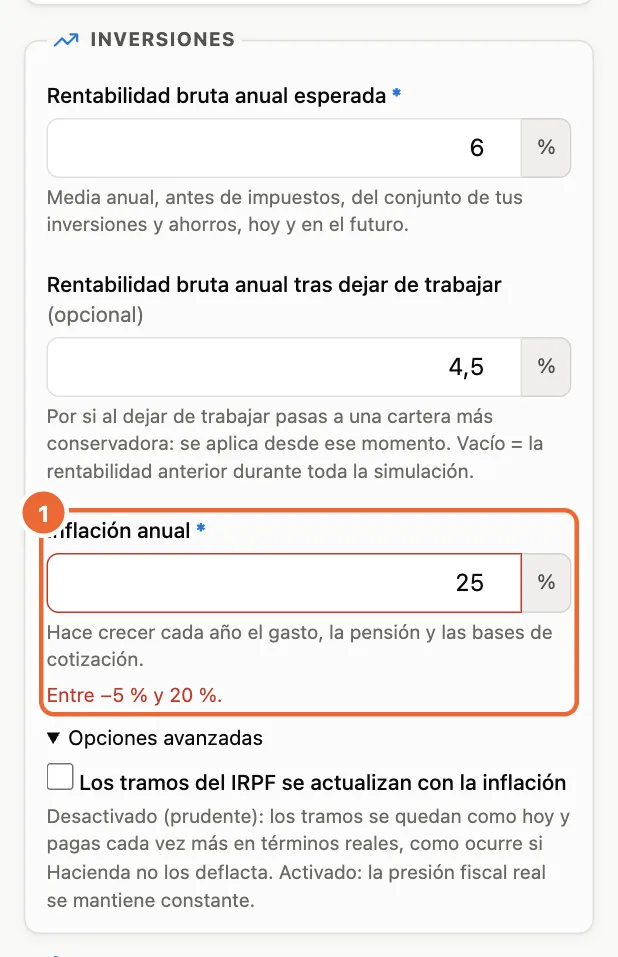
La subida media de precios que esperas, en %. Hace crecer cada año tu gasto, la pensión y las bases de cotización. Admite valores entre −5 % y 20 %; el objetivo del Banco Central Europeo es el 2 %.
Los tramos del IRPF se actualizan con la inflación Opciones avanzadas · desactivada
Desactivada (prudente), los tramos del IRPF se quedan como hoy y con los años pagas algo más en términos reales. Activada, la presión fiscal real se mantiene constante. Más detalle en cómo se calcula.
Si un valor no es válido, el campo se marca en rojo con un mensaje que explica el rango admitido, y los resultados de ese escenario no se calculan hasta que lo corrijas:
Gasto
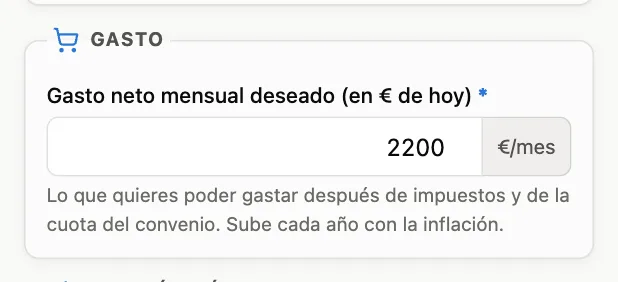
Gasto neto mensual deseado (en € de hoy) Obligatorio
Lo que quieres poder gastar cada mes cuando dejes de trabajar, después de impuestos y de la cuota del convenio especial, y con el poder de compra de hoy. La calculadora lo sube cada año con la inflación y calcula cuánto hay que vender en bruto para que te quede esa cantidad.
Una forma sencilla de estimarlo es partir de lo que gastas ahora y quitar lo que dejarás de pagar (por ejemplo, la hipoteca si la habrás terminado o los gastos de ir a trabajar).
Pensión pública
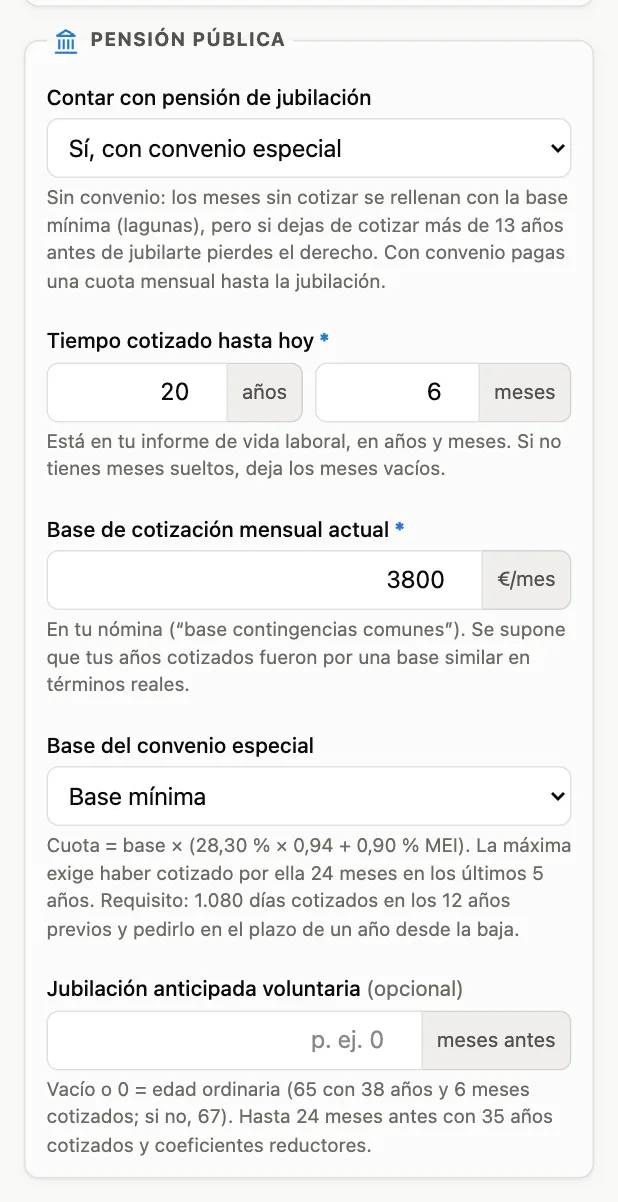
Contar con pensión de jubilación Por defecto: no
- No, sin pensión: el plan se calcula solo con tus inversiones. Es el caso más prudente.
- Sí, sin convenio especial: dejas de cotizar al dejar de trabajar. Los meses sin cotizar se rellenan con la base mínima (lagunas), pero si dejas de cotizar más de 13 años antes de jubilarte pierdes el derecho a la pensión.
- Sí, con convenio especial: sigues cotizando por tu cuenta desde que dejas de trabajar hasta la jubilación, pagando una cuota mensual. Más detalle en el convenio especial.
Tiempo cotizado hasta hoy Obligatorio con pensión
Los años y meses que has cotizado, tal como aparecen en tu informe de vida laboral. Los años son obligatorios; los meses (de 0 a 11) puedes dejarlos vacíos si no tienes meses sueltos.
Base de cotización mensual actual Obligatorio con pensión
Está en tu nómina, como «base de contingencias comunes». Se supone que tus años cotizados fueron por una base parecida en términos reales; si en el pasado cotizaste por bases mucho más bajas, la pensión estimada será optimista.
Base del convenio especial Con convenio · por defecto, la mínima
Por qué base cotizarás con el convenio: la mínima (1.424,40 € en 2026), igual a la actual (el promedio de tus últimos 12 meses), la máxima (exige haber cotizado por ella 24 meses en los últimos 5 años) u otra cantidad. Si eliges «Otra cantidad», aparece un campo para indicarla. La cuota es la base × 27,502 % (unos 392 € al mes con la base mínima).
Jubilación anticipada voluntaria Opcional
Cuántos meses antes de la edad ordinaria quieres jubilarte, de 0 a 24. Vacío o 0 es la edad ordinaria: 65 años si tienes 38 años y 6 meses cotizados; si no, 67. Exige 35 años cotizados y aplica un coeficiente reductor a la pensión. Si no cumples los requisitos, la calculadora usa la edad ordinaria y te avisa.
Integración ampliada de lagunas Sin convenio · opciones avanzadas
Para mujeres y para hombres que cumplan los requisitos del complemento por brecha de género: los meses sin cotizar 49 a 60 cuentan al 100 % de la base mínima y los 61 a 84 al 80 %, lo que mejora la pensión.
Resumen de campos obligatorios
| Tipo | Campos |
|---|---|
| Siempre obligatorios | Mes y año de nacimiento, comunidad autónoma, hasta qué edad debe durar el capital, capital invertido hoy, ahorro mensual (vale 0), rentabilidad, inflación y gasto neto mensual. |
| Obligatorios según el caso | Territorio histórico (si vives en el País Vasco); tiempo cotizado (los años) y base de cotización actual (si cuentas con pensión); base del convenio (si eliges «Otra cantidad»). |
| Opcionales (vacío = 0) | Plusvalía ya acumulada y meses de jubilación anticipada. |
| Opcional (vacío = igual que la anterior) | Rentabilidad tras dejar de trabajar. |
| Elecciones con valor por defecto | Sin pensión, base mínima del convenio, plusvalía en euros, ahorro que sube con la inflación y tramos del IRPF sin actualizar. |
Cómo leer los resultados
La comparativa de escenarios
Es el resumen principal, con una columna por escenario:
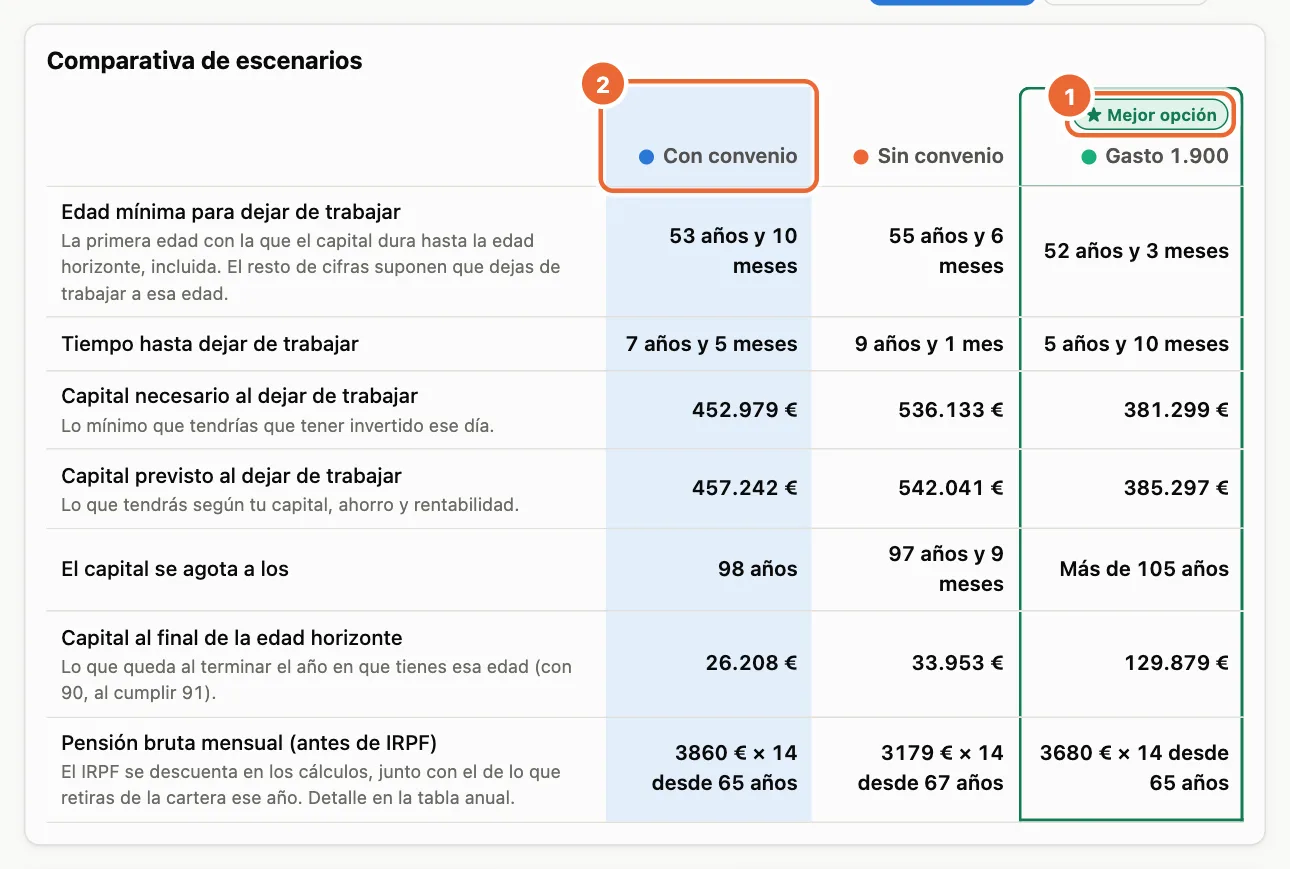
- Edad mínima para dejar de trabajar: la primera edad con la que tu dinero dura hasta la edad horizonte. El resto de cifras suponen que dejas de trabajar justo a esa edad. Si aparece «No antes de los X», ni trabajando hasta la edad horizonte te llega.
- Tiempo hasta dejar de trabajar: cuánto falta desde hoy. «Ya» significa que podrías dejarlo ahora mismo.
- Capital necesario al dejar de trabajar: lo mínimo que tendrías que tener invertido ese día.
- Capital previsto al dejar de trabajar: lo que tendrás ese día según tu capital, tu ahorro y la rentabilidad. Sale muy parecido al necesario, porque la edad mínima es justo la primera con la que alcanza.
- El capital se agota a los: la edad a la que se acabaría el dinero si siguieras gastando igual («Más de 105 años» si no se acaba).
- Capital al final de la edad horizonte: lo que te queda al terminar el último año.
- Pensión bruta mensual: la pensión pública estimada, en 14 pagas y antes de impuestos, y desde qué edad la cobrarías. Si no tienes derecho, aparece «Sin derecho».
La «Mejor opción» es el escenario que te permite dejar de trabajar antes (a igual edad, el que necesita menos capital). Debajo de la tabla pueden aparecer avisos, por ejemplo si pierdes el derecho a la pensión o si no cumples los requisitos de la jubilación anticipada.
Las gráficas
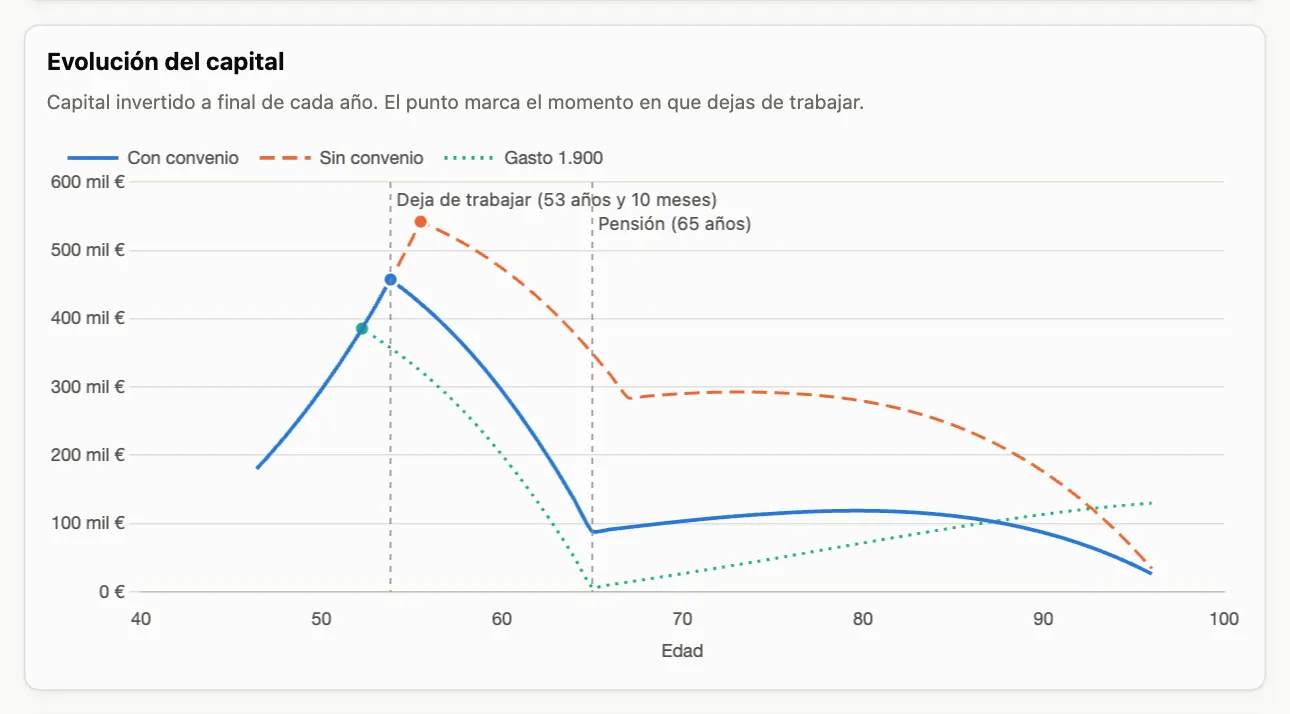
Evolución del capital: cuánto dinero tienes invertido a final de cada año, con todos los escenarios superpuestos (cada uno con su color y su trazo). El punto marca el día en que dejas de trabajar; las líneas verticales, cuándo dejas de trabajar y cuándo empieza la pensión en el escenario seleccionado.
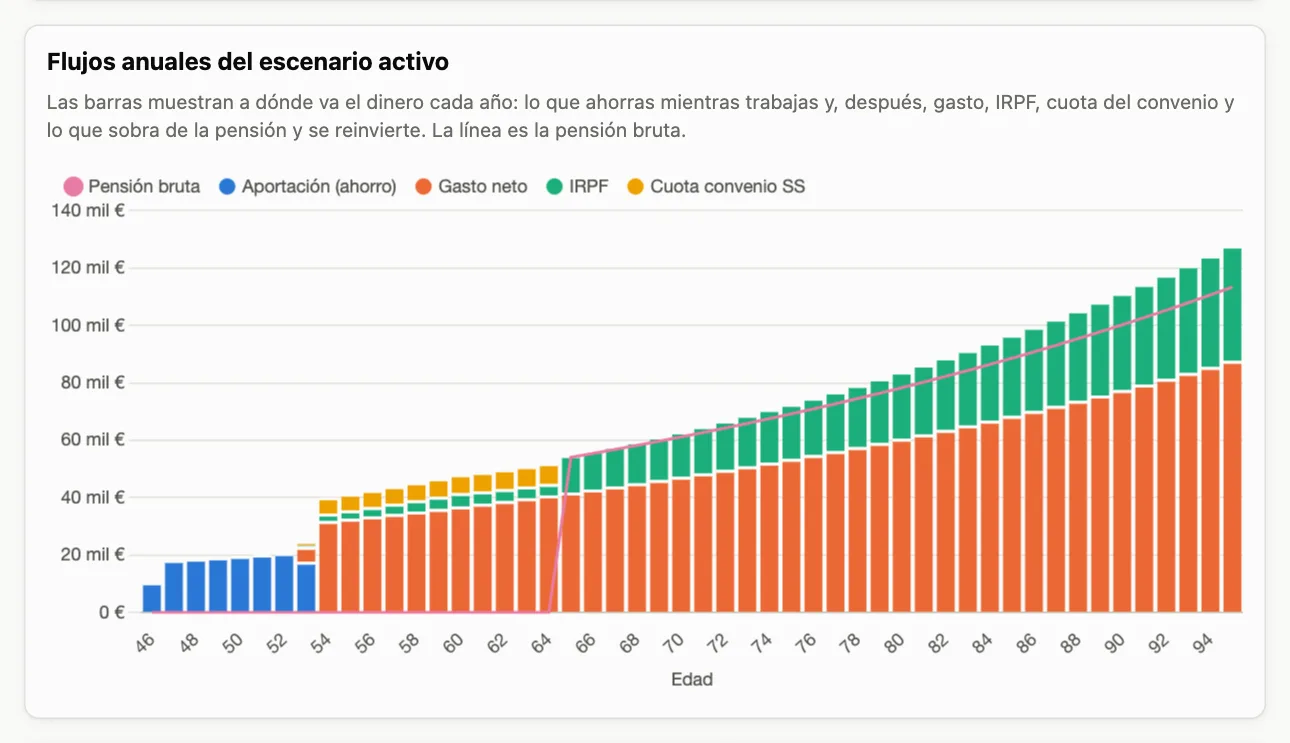
Flujos anuales: a dónde va el dinero cada año en el escenario seleccionado. Mientras trabajas, lo que ahorras; después, el gasto neto, el IRPF, la cuota del convenio y, si la pensión cubre todo y sobra, el excedente que se reinvierte. La línea es la pensión bruta. Pasa el ratón por encima para ver las cifras, y pulsa un elemento de la leyenda para ocultarlo o mostrarlo.
La tabla anual y el CSV
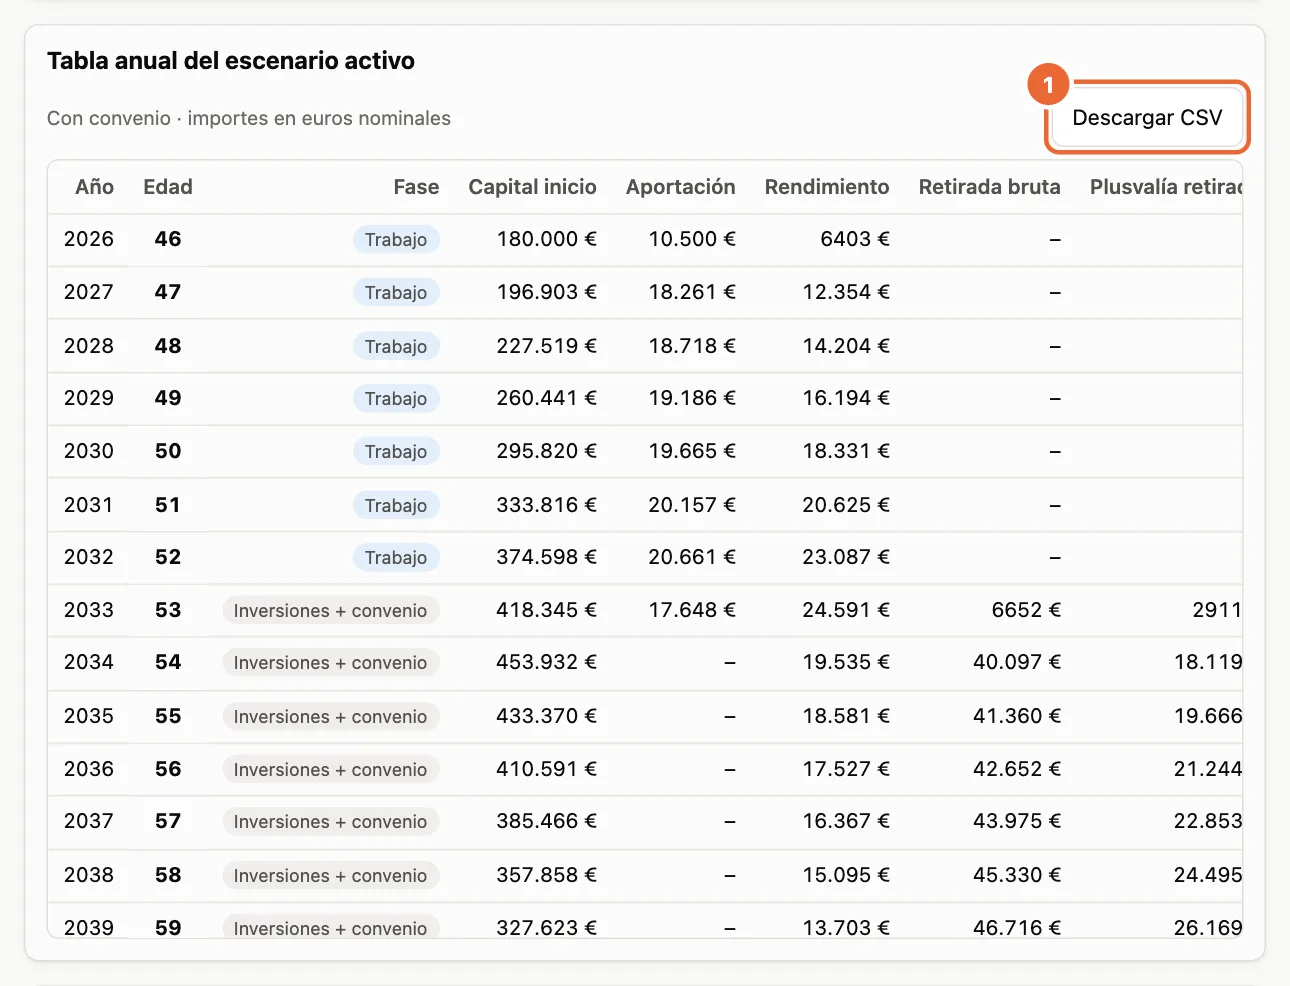
Una fila por cada año de edad (de cumpleaños a cumpleaños; la primera fila va de hoy a tu próximo cumpleaños). La columna Fase indica si trabajas, vives de tus inversiones, pagas además el convenio o cobras la pensión. Si algún año aparece una cifra en rojo en «Sin cubrir», ese año la cartera no alcanzó para tu gasto.
Euros nominales o euros de hoy
Con el selector de la parte superior de los resultados eliges cómo ver los importes:
- € nominales (por defecto): los euros que habrá cada año, con la inflación incluida. Es lo que verás en tu cuenta en esa fecha.
- € de hoy: los mismos importes sin la inflación, con tu poder de compra actual. Ayudan a comparar cantidades futuras con tu vida de ahora.
Los cálculos son los mismos; solo cambia cómo se muestran. El botón «?» lo explica con un ejemplo.
Trabajar con varios escenarios
Un escenario es un conjunto completo de datos. Puedes tener hasta 5 y compararlos en la misma tabla y la misma gráfica, que es la mejor forma de responder preguntas como «¿me compensa el convenio especial?» o «¿cuánto antes me jubilo si gasto 300 € menos?».

- Duplicar: «+ Duplicar escenario» copia el escenario seleccionado con el nombre «Copia de…». Lo habitual es duplicar y cambiar un solo dato, para ver su efecto.
- Cambiar el nombre: en el campo «Nombre» del formulario, o con doble clic (o F2) sobre la pestaña. Intro guarda y Esc cancela.
- Eliminar: con la «×» de la pestaña (o la tecla Supr sobre ella); pide confirmación. Si solo queda uno, no se puede eliminar.
- Seleccionar: pulsa la pestaña o el nombre del escenario en la comparativa. El formulario, la gráfica de flujos y la tabla anual muestran el escenario seleccionado.
Descargar, cargar y PDF
Por privacidad, tus datos solo viven en tu navegador y no se guardan: se pierden al recargar o cerrar la página. Para conservarlos tienes los botones de la parte superior:
- Descargar escenarios: descarga un fichero con todos tus escenarios.
- Cargar escenarios: abre un fichero descargado antes, en este o en otro dispositivo.
- Empezar de cero: borra todos los escenarios y deja el formulario vacío (pide confirmación).
- Descargar PDF: genera un informe con los datos introducidos, la comparativa, la gráfica del capital y, para cada escenario, sus flujos y su tabla anual. Eliges qué escenarios incluir y los importes van en la unidad que tengas seleccionada.
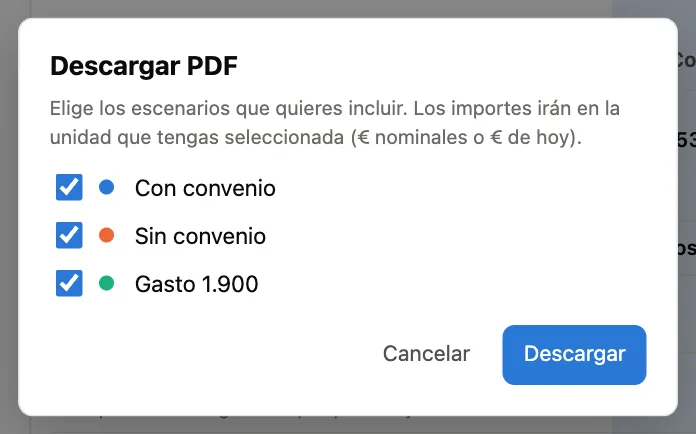
El PDF es un informe para leer o compartir; para volver a abrir tus datos en la calculadora usa el fichero de «Descargar escenarios».
Uso en el móvil
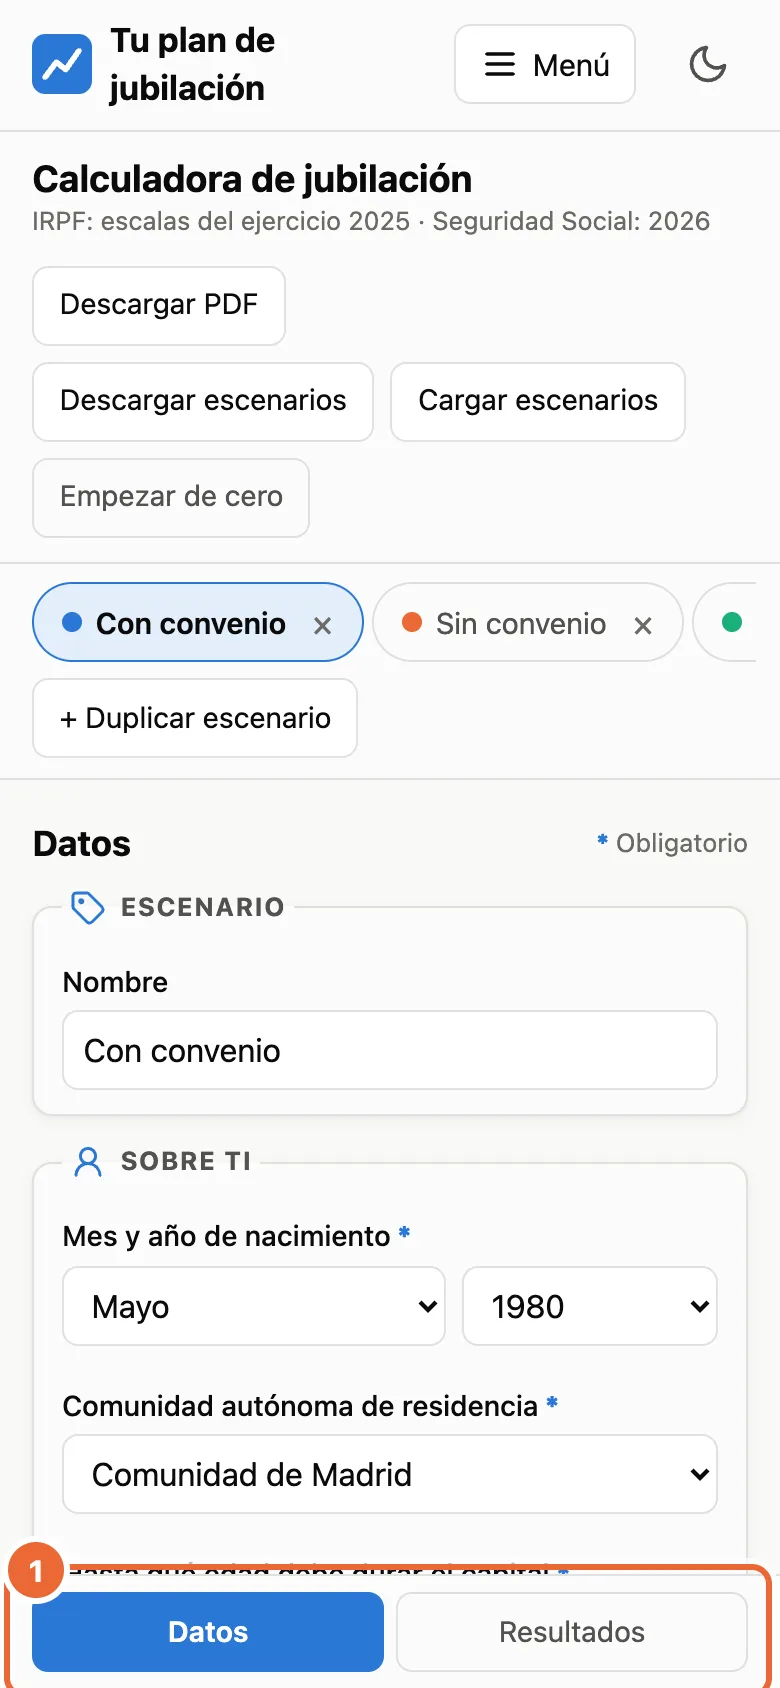
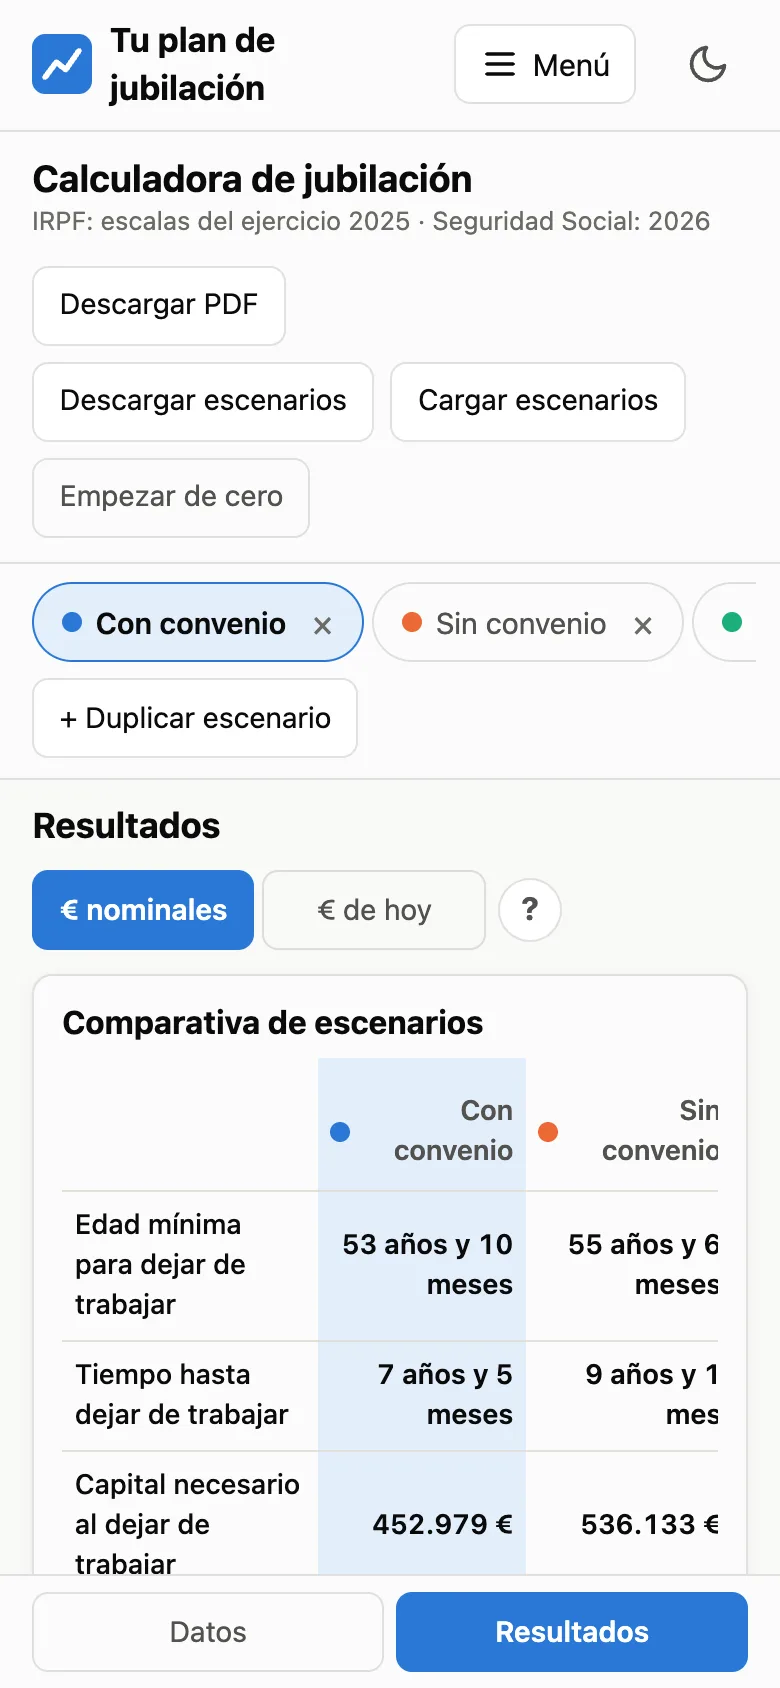
En el móvil, la calculadora se divide en dos vistas, Datos y Resultados, que cambias con los botones fijos de la parte de abajo. Todo lo demás funciona igual.
Un ejemplo completo
Los escenarios de las capturas son de una persona nacida en mayo de 1980 que vive en Madrid y quiere que su dinero le dure hasta los 95 años:
- Tiene 180.000 € invertidos, con una rentabilidad acumulada del 15 %, y ahorra 1.500 € al mes.
- Espera un 6 % de rentabilidad mientras trabaja y un 4,5 % después, con un 2,5 % de inflación.
- Quiere gastar 2.200 € al mes netos.
- Ha cotizado 20 años y 6 meses, con una base de 3.800 €.
Con esos datos, en octubre de 2026 la calculadora daba:
- Con convenio especial por la base mínima: podría dejar de trabajar con 53 años y 10 meses y cobrar la pensión desde los 65.
- Sin convenio: tendría que esperar hasta los 55 años y 6 meses. Al cotizar menos años, su pensión sería menor y no llegaría a jubilarse hasta los 67.
- Gastando 1.900 € en lugar de 2.200 € (con convenio): podría dejarlo con 52 años y 3 meses, la mejor de las tres opciones.
Así se ve en un momento qué decisión pesa más. Para repetirlo con tus datos, rellena tu escenario, duplícalo y cambia un dato cada vez.
Ahora, tu plan
Con lo que has visto ya puedes calcular el tuyo. Si quieres saber qué hay detrás de cada cifra, lee cómo se calcula o las preguntas frecuentes.
Abrir la calculadora